Buen día, queridos tomadores de riesgo.
Hay semanas en las que las noticias parecen no tener nada que ver entre sí hasta que uno las pone arriba de la mesa.
El Gobierno quiere reformar la Carta Orgánica del BCRA para impedir que vuelva a financiar al Tesoro. Al mismo tiempo, toma $2 billones del FGS para fondear créditos hipotecarios a través de los bancos. Los depósitos tendrán tasas mínimas de UVA +2,5% a un año y UVA +4,5% a cinco; los bancos competirán por esos fondos y podrán prestar hasta un máximo de UVA +7,5%.
Nada especialmente llamativo. Salvo quizás por ese pequeño detalle de las palabras “tasa máxima”. Para completar la escena, Luis Caputo explicó que el programa es prioritario porque los créditos hipotecarios “hacen a la justicia social”, tienen efecto multiplicador y favorecen la formalización.
Dos días después, Javier Milei hablaba frente a estudiantes de la ORT sobre la “divina maquinaria” del capitalismo. No necesariamente hay contradicción. Pero el reparto de personajes se puso interesante. La pregunta es otra: ¿Cuánto Estado necesita el mercado para empezar a funcionar solo?
El mercado, a turucuto
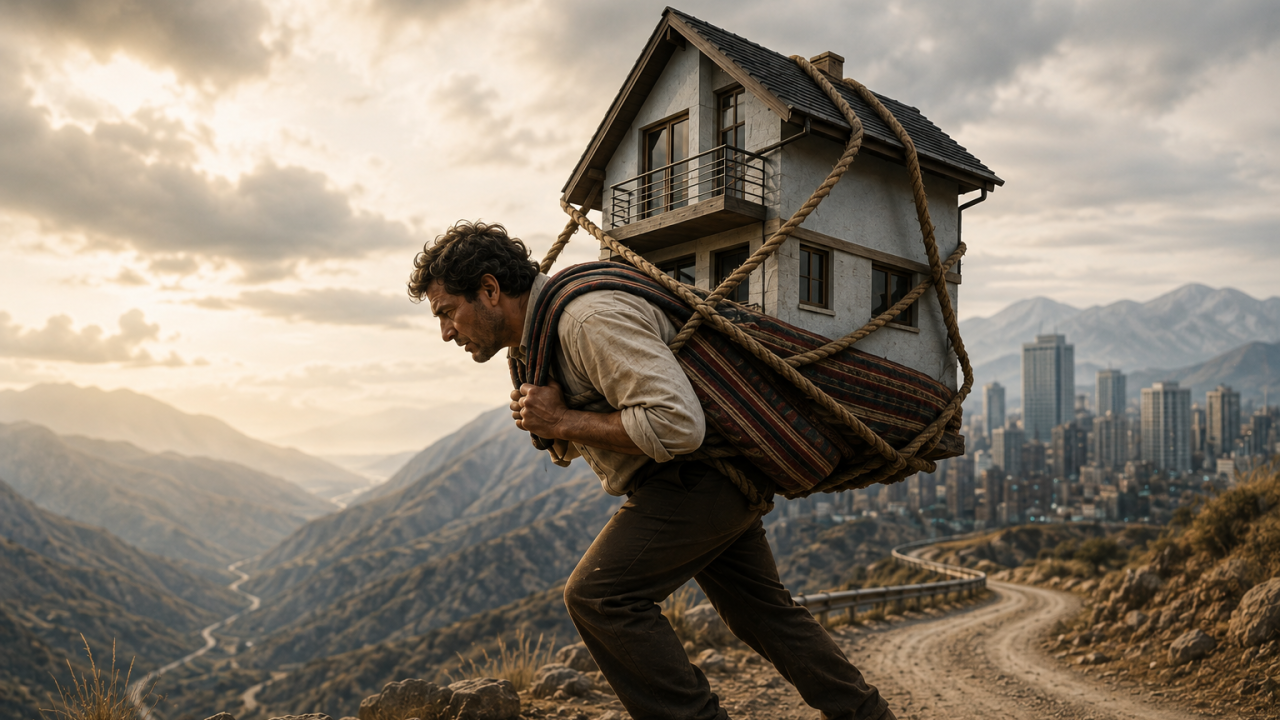
En Tucumán, llevar a alguien a turucuto es cargarlo sobre la espalda. Algo de eso parece estar ocurriendo con el crédito argentino.
Según FELABAN, el crédito privado en nuestro país representa apenas 14%-15% del PBI, frente a casi 48% promedio en Latinoamérica. Argentina tiene además una de las morosidades más altas de la región.
No tenemos sólo un problema hipotecario. Tenemos un problema financiero. Y, en el fondo, de confianza. Décadas de inflación, crisis, defaults y cambios de reglas destruyeron el ahorro de largo plazo. Y sin ahorro largo es difícil prestar largo. Ahí entra el FGS.
El Estado aporta fondeo UVA, los bancos compiten por esos fondos y asumen el riesgo crediticio. A cambio, deben destinarlos a primera vivienda y no cobrar más de UVA +7,5%. La lógica es clara: reconstruir la cadena ahorro largo → crédito largo → inversión. La mano invisible, por ahora, necesita que el Estado le preste el brazo.
Justicia social, versión Toto
La elección de palabras de Caputo es interesante porque detrás de la semántica hay una lógica económica. La construcción tiene fuerte efecto sobre actividad y empleo. Pero además una hipoteca exige ingresos demostrables.
Durante años, para muchos argentinos la informalidad tuvo una ventaja evidente: el impuesto que no se pagaba se percibía como ahorro. Ahora el Gobierno intenta cambiar esa ecuación: formalizar para acceder al crédito, ampliar la base recaudatoria y, con gasto controlado, bajar impuestos.
Menos garrote. Más incentivos. Bastante consistente, después de todo.
¿Plan Platita?
La comparación aparece sola. Pero sería demasiado fácil. No estamos hablando de emitir para financiar consumo, sino de usar activos del FGS para desarrollar crédito de largo plazo. Eso no vuelve inocuo al mecanismo.
El ahorro previsional está fondeando bancos privados en un negocio cuyo destino y tasa máxima define el Estado. En Argentina, donde volatilidad y largo plazo rara vez fueron buenos compañeros de mesa, el riesgo merece quedar anotado. Y aparece otra pregunta: ¿cuál es la estrategia de salida?
Si el mercado necesita ayuda para arrancar, habrá que saber cuándo puede sostenerse sin ese fondeo. Llevarlo a turucuto puede ser razonable. El desafío es que algún día quiera bajarse.
De la doctrina al mercado
La semana dejó además una señal interesante. Después de varias semanas de tasas incómodamente altas, la caución se estabilizó alrededor del 20%-21% TNA, mientras el dólar mayorista cruzó los $1.500 y terminó cerca de $1.512, todavía lejos del techo de la banda.
El Gobierno pareció tolerar algo más de movimiento cambiario para darle aire a las tasas. Y eso puede ser una buena noticia. Este equipo económico viene mostrando una característica valiosa: cintura. Defiende sus convicciones, pero cuando el mercado empieza a cobrar caro sostenerlas, recalibra. Pasó con el cepo. Pasó con las bandas. Pasó con la acumulación de reservas. Y quizás esté pasando ahora con tasas y dólar.
Gobernar la economía real se parece bastante menos a escribir un paper que a manejar por las rutas del Norte: uno puede tener claro el destino, pero alguna curva conviene respetarla. Entonces la pregunta quizá ya no sea si el Gobierno abandonó sus ideas. Es otra: ¿cuánto pragmatismo hace falta para que esas ideas funcionen?
Por ahora, el mercado empieza a caminar. Aunque todavía, de vez en cuando, haya que llevarlo a turucuto.
Qué mirar esta semana
Primera licitación hipotecaria del FGS. Cuánto demandan los bancos y a qué tasa.
Dólar y tasas. Si continúa la combinación de tasas más tranquilas con una depreciación ordenada, puede consolidarse un cambio en el mix elegido por Economía.
Estados Unidos. Los datos de empleo serán claves después del tono hawkish de Kevin Warsh en Jackson Hole.
Buena semana.