Liquidez, patrimonio y el costo de decidir apurado
En el Doble Click anterior hablamos de una empresa que puede ser muy valiosa y, sin embargo, demasiado dependiente de una sola persona. Con el patrimonio familiar pasa algo parecido: se puede ser patrimonialmente muy rico y financieramente frágil al mismo tiempo.
Patrimonio y liquidez no son lo mismo. Y esa diferencia, que parece un matiz de manual, separa dos situaciones bastante distintas: decidir cuándo mover el patrimonio o verse obligado a hacerlo porque las circunstancias decidieron primero.
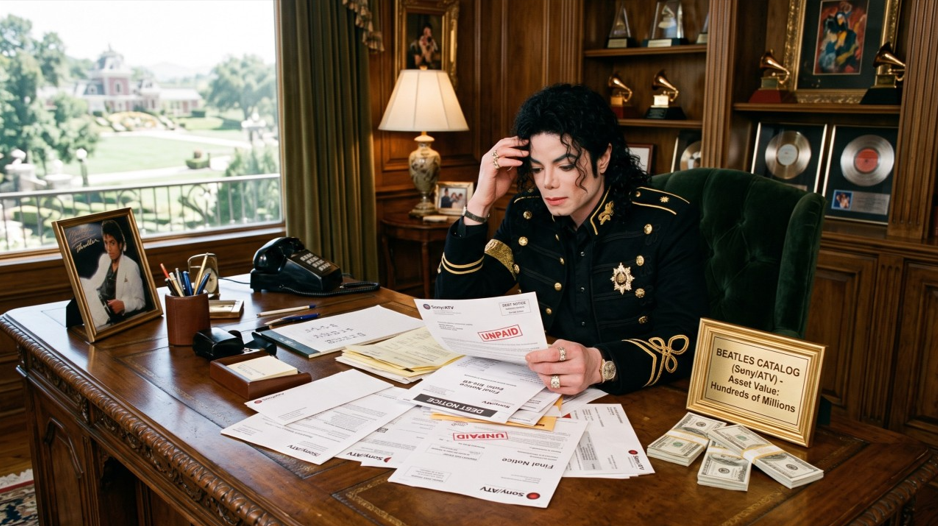
Michael Jackson ofrece una versión extrema del problema. En 2003 tenía activos valuados en cientos de millones de dólares, incluida su participación en Sony/ATV, propietaria de buena parte del catálogo de los Beatles. Sin embargo, llegó a tener apenas USD 38.000 en efectivo frente a USD 10,5 millones en cuentas impagas. Se puede ser dueño de los Beatles y tener un problema de caja.
La escala es excepcional. El problema, bastante menos.
Pensemos en algo más cercano: una familia con una participación importante en la empresa, campos, inmuebles y relativamente pocos activos financieros líquidos. El patrimonio puede ser enorme. La capacidad de disponer rápidamente de una pequeña parte, no tanto.
Un inmueble puede valer USD 500.000, pero si mañana hacen falta USD 50.000 no se puede vender el balcón. Ahí aparece la idea central: la liquidez es capacidad de decisión.
Permite atravesar una contingencia, aprovechar una oportunidad o simplemente ganar tiempo sin tener que desprendernos de un activo que no queríamos vender, en un momento que no elegimos y al precio que aparezca.
Los problemas de liquidez suelen requerir soluciones rápidas. Y las decisiones patrimoniales tomadas con urgencia suelen ser caras.
Crear y custodiar no son el mismo trabajo
Muchas grandes fortunas familiares se construyeron haciendo exactamente lo contrario de lo que recomendaría un manual de diversificación: concentrando riesgo en una empresa, un sector, un activo y muchas veces una geografía. Y funcionó.
Crear riqueza suele requerir concentración, convicción y una cuota importante de obsesión. El error es asumir que la misma lógica que sirvió para crear ese patrimonio necesariamente será la mejor para conservarlo.
Crear patrimonio exige tomar riesgo. Custodiarlo exige saber cuáles riesgos ya no hace falta tomar.
En nuestros pagos hay una costumbre bastante conocida, especialmente entre familias agropecuarias: cuando aparece un excedente, se vuelve a “enterrar”. Literalmente. Se compra otro campo. Puede ser una excelente inversión. Pero si buena parte de la riqueza familiar ya está concentrada ahí, la pregunta deja de ser si el próximo campo es bueno. Pasa a ser otra: ¿cada dólar nuevo tiene que volver siempre al mismo lugar?
No es un argumento contra el campo, los inmuebles ni la empresa que creó la riqueza. Es una pregunta sobre cómo está construido el patrimonio. Una cosa es acumular activos valiosos. Otra es tener una estructura que permita tomar decisiones sin desarmarlos.
El problema se vuelve más evidente con el paso de las generaciones. Quien creó el patrimonio quizás pudo reinvertir prácticamente todo durante décadas porque empresa, ingresos y proyecto personal eran una misma historia. Después aparecen más propietarios y necesidades distintas. Una rama quiere reinvertir. Otra necesita liquidez. Aparecen sucesiones, impuestos, nuevos proyectos o simplemente formas diferentes de vivir. Entonces puede ocurrir algo bastante paradójico: familias patrimonialmente ricas y financieramente pobres. No porque les falten activos, sino porque gran parte está inmovilizada.
Y ahí una necesidad de caja relativamente pequeña puede terminar obligando a vender un activo importante, hacerlo antes de tiempo o aceptar un precio que en otras circunstancias no se hubiera aceptado. Un problema de liquidez termina convertido en pérdida patrimonial.
De activos a estructura
Quizás por eso convenga dejar de pensar el patrimonio como una colección de cosas y empezar a pensarlo como una estructura. Está la empresa. Están los activos reales. Están los activos financieros. No tienen por qué cumplir la misma función.
La empresa puede seguir siendo el gran motor de creación de riqueza. Los activos reales pueden aportar renta o preservación. Los financieros pueden sumar retorno, pero también algo que suele valorarse poco hasta que hace falta: flexibilidad. Pretender que cada activo genere alto retorno, preserve capital, produzca renta, sea líquido y jamás baje de precio sería bastante cómodo. También bastante improbable.
La pregunta patrimonial deja entonces de ser solamente “¿cuánto tenemos?”. Pasa a ser: “¿cómo está construido y qué nos permite hacer?” Ahí está, probablemente, la diferencia entre poseer activos y gestionar patrimonio.
Vivimos más, conviven más generaciones y el mismo patrimonio empieza a atender necesidades distintas durante más tiempo. Lo que funcionaba perfectamente para quien creó la riqueza puede no funcionar igual cuando esa riqueza tiene diez propietarios.
Por eso custodiar patrimonio no consiste solamente en preservar valor. Consiste también en preservar capacidad de decisión.
Una familia puede tener una enorme fortuna y muy pocas opciones. Y en patrimonio, tener opciones también es riqueza.