“Es larga la carretera cuando uno mira atrás…” — Sui Generis, Canción para mi muerte
Hay una variable que puede cambiar al mismo tiempo cuánto crece un país, quién trabaja, cómo invertimos, cuándo se retira un fundador y hasta a qué edad heredamos.
No es la tasa de interés. Es la demografía.
Este Doble Click abre una serie de tres entregas alrededor de una misma transformación: vivimos más, nacen menos y seguimos organizando buena parte de la economía, las empresas y el patrimonio con reglas pensadas para otro reloj.
Los mercados, mientras tanto, mantienen su obsesión por lo inmediato: si la Fed bajará 25 puntos básicos, cuánto dará el próximo IPC o qué quiso decir un funcionario cuando encriptó un adverbio. La demografía trabaja distinto. Sin conferencia de prensa, sin ticker y casi sin ruido.
Según Naciones Unidas, la fecundidad mundial cayó a alrededor de 2,3 hijos por mujer y más de la mitad de los países ya está por debajo del nivel de reemplazo. Argentina apuró el trámite: entre 2014 y 2024 los nacimientos cayeron casi 47%.
Al mismo tiempo, vivimos más. Magnífica noticia. Salvo por un detalle: construimos sistemas jubilatorios, carreras laborales y carteras para gente que se moría bastante antes. Pasamos siglos intentando alargar la vida. Lo conseguimos.
“Y diay” —como diríamos en Tucumán cuando llega la parte incómoda—: ahora hay que financiarla.
CUANDO LA PIRÁMIDE DEJA DE SER PIRÁMIDE
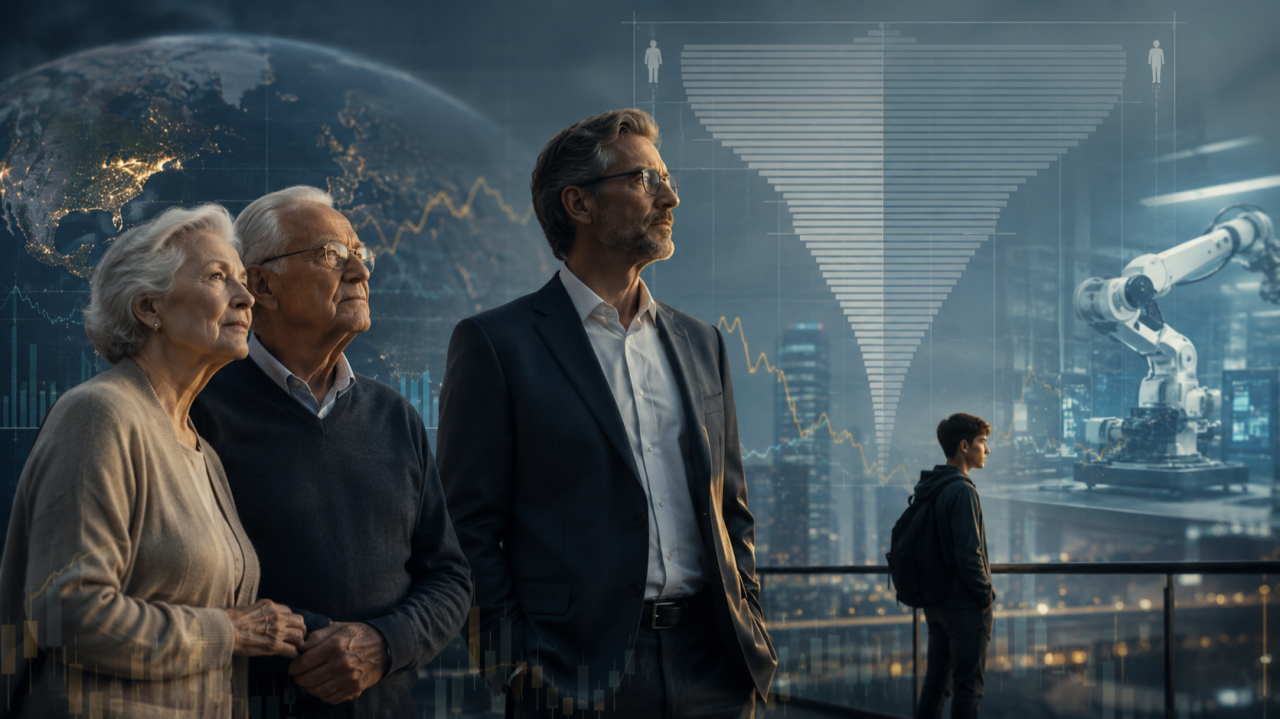
Buena parte del futuro ya nació. Los chicos que entrarán a la escuela dentro de cinco años y parte de quienes trabajarán en 2040 ya están acá. Menos jóvenes trabajando y más personas viviendo durante más años complican la vieja pirámide poblacional.
Hay varias formas de cerrar la cuenta: trabajar más años, subir impuestos, bajar beneficios, endeudarse o producir más por persona. Las primeras cuatro garantizan, como mínimo, una sobremesa familiar animada. La quinta se llama productividad. Y ahí cambia la conversación sobre tecnología.
Si hay menos personas trabajando, cada una tendrá que producir más. IA, robots y automatización dejan de ser solamente la vedette del mercado para empezar a cubrir una vacante bastante concreta.
Tantos años preocupados porque los robots venían por nuestros empleos y capaz terminamos nosotros publicando el aviso.
¿SER CONSERVADOR PUEDE SALIR CARO?
La misma longevidad entra en una cartera. Durante años repetimos una regla bastante automática: a mayor edad, menor riesgo. Tiene lógica. El problema aparece cuando también cambia el horizonte. Alguien que se retira a los 65 y vive hasta los 95 tiene treinta años financiando consumo sin salario.
Hoy una letra del Tesoro americano a tres meses rinde cerca de 3,7% anual, apenas por encima de la inflación reciente. Excelente para estacionar liquidez. Bastante más discutible para financiar treinta años. Entonces aparece una pregunta incómoda: ¿ser demasiado conservador puede terminar saliendo caro?
Depende del patrimonio, el gasto, otros ingresos y el tiempo que ese capital tenga que durar. “Conservador” quizás ya no describa un activo, sino una relación entre patrimonio, horizonte y retorno necesario.
Si vamos a ser menos, tendremos que producir más. Si vamos a vivir más, el capital tendrá que trabajar durante más tiempo.
Argentina tiene las dos discusiones por delante. José María Fanelli lo resume bien: las sociedades tienen que hacerse ricas antes de hacerse viejas. Educación, tecnología, formalización, infraestructura, inversión. La lista no es nueva. La novedad es que ahora tiene reloj. Y ese reloj también corre dentro de las empresas.
Porque no envejecen solamente los países. También envejecen quienes fundaron compañías, concentraron decisiones durante décadas y construyeron alrededor de ellas buena parte del patrimonio familiar.
Si a los 70 llegamos mejor y seguimos perfectamente capaces de decidir, aparece otra pregunta: ¿cuándo hay que entregar el volante? Ese será el próximo Doble Click.
Porque vivir más es una gran noticia.
Pretender dirigir todo para siempre, quizás no tanto.