Buen día, queridos tomadores de riesgo.
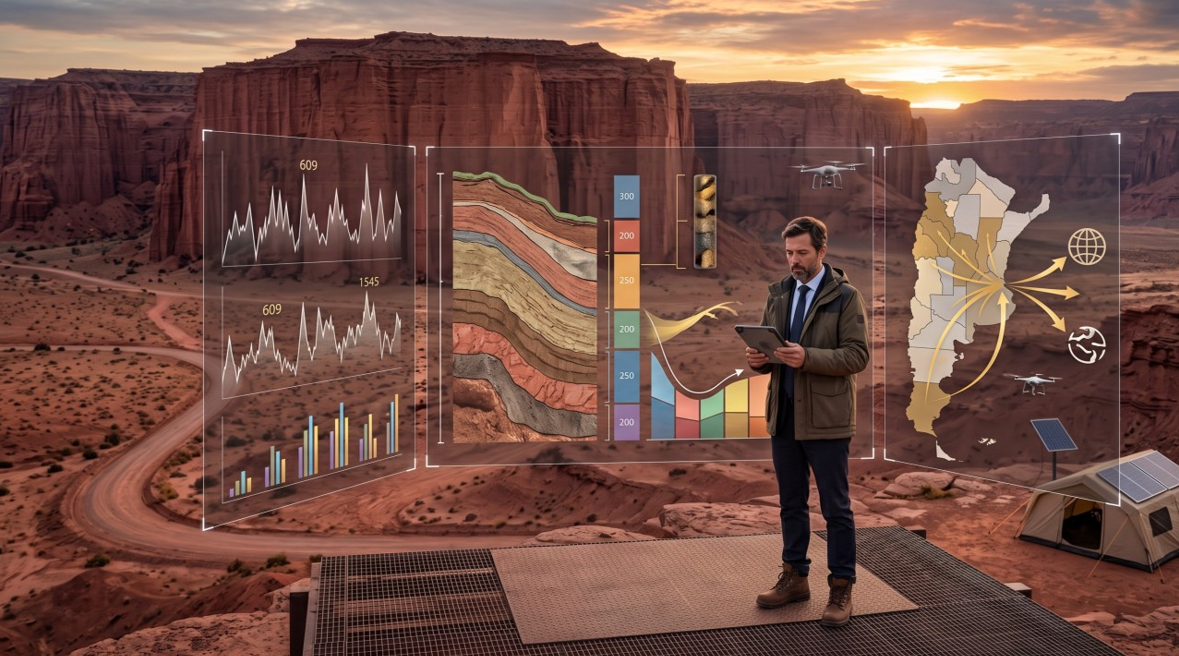
El riesgo país cerró el viernes en 609 puntos básicos, después de tocar 628 durante la rueda. El dólar oficial llegó a $1.545 en Banco Nación y los activos argentinos terminaron una de sus semanas más incómodas de los últimos meses. Todo esto mientras Milei recorría Nueva York hablando con inversores, San Juan conseguía colocar USD 600 millones a nueve años y seguían apareciendo anuncios de inversión.
Argentina nunca decepciona cuando de ofrecer argumentos para los dos lados se trata ¿Qué está mirando entonces el mercado? Un activo financiero vale hoy por los flujos que esperamos que genere mañana. Por eso, probablemente la pregunta más importante no sea qué pasa en septiembre de 2026, sino qué Argentina está descontando el mercado para 2027 y, sobre todo, para 2028.
Nueva York, próxima parada: 2027
Milei y Axel Kicillof coincidieron esta semana en Nueva York, cada uno con su propia agenda frente a empresarios e inversores. Dos miradas bastante diferentes sobre el futuro argentino presentadas, convenientemente, en la misma plaza financiera.
Un colega bautizó con bastante creatividad este riesgo como Axel “Keselloff”. Más allá del ingenio bursátil, el punto es serio: parte de lo que hoy se incorpora a los precios es la incertidumbre sobre cuánto del actual régimen económico puede sobrevivir políticamente después de 2027.
No sabemos cómo quedará finalmente conformada la oferta electoral ni cuál será el resultado. Lo que sí sabemos es que a comienzos de julio el riesgo país rozaba los 400 puntos y hoy supera los 600.
La discusión tampoco es puramente ideológica. Buenos Aires no adhirió plenamente al RIGI nacional y desarrolló su propio régimen provincial. Kicillof viene cuestionando aspectos del esquema nacional y esta semana volvió a marcar esas diferencias frente a inversores. Si buena parte de la película futura descansa sobre minería, energía e infraestructura, la continuidad de las reglas deja de ser un debate académico.
La respuesta oficial llega esta semana desde París: más de diez gobernadores de distintos colores subidos al mismo avión que el Presidente. Si el mercado pregunta quién garantiza las reglas después de 2027, el Gobierno intenta contestar con una foto federal. Veremos si al mercado le alcanza con la foto.
Afuera estornudan. Acá buscamos la bufanda
Primavera: época de estornudos, plátanos y diagnósticos apresurados. Pero antes de repartir loratadina, conviene identificar el alérgeno. En los mercados pasa algo parecido. Antes de atribuirle cada estornudo a la macro argentina, vale mirar qué estaba flotando esta semana en el aire internacional. Porque había bastante polen.
El Treasury americano a diez años llegó el jueves a alrededor de 5,22%, mientras las tasas largas volvieron a niveles que no se veían desde hace casi dos décadas. Para Argentina el mecanismo es sencillo: si el activo considerado libre de riesgo paga más de 5%, el resto tiene que ofrecer bastante más para tentar al inversor.
Estados Unidos sigue financiando déficits fiscales elevados y una deuda creciente. Al mismo tiempo, el Tesoro duplicó el tamaño de algunas operaciones de recompra de bonos largos para mejorar la liquidez: el jueves aceptó unos USD 4.100 millones de títulos de 20 a 30 años. Ayudó, pero no alcanzó para sacar a las tasas largas de esa zona incómoda.
La geopolítica tampoco colaboró. Trump recibió a Xi Jinping en Washington y hubo algunos avances comerciales, pero la cumbre dejó bastante más tregua que tratado de paz. Siguen abiertas las discusiones sobre minerales críticos, tecnología, inteligencia artificial, controles de exportación y acceso a mercados.
A eso se suma Medio Oriente, petróleo todavía caro y el riesgo sobre Ormuz. Traducido al idioma de la Fed: energía más cara puede significar más inflación y tasas altas durante más tiempo. Todo eso explica parte del malhumor. Parte. Porque el viernes el S&P 500 terminó en alza y el VIX bajó mientras el riesgo país argentino trepaba hasta 609 puntos y los activos locales seguían bajo presión.
Entonces sí: había bastante polen internacional. Pero si después de la loratadina arranca la fiebre, probablemente el diagnóstico sea un poco más complejo.
Mucho futuro. Falta verlo en los números
Y ahí volvemos a casa. El EMAE de julio cayó 2,9% mensual y 1,4% interanual; industria retrocedió 4,6% y comercio 5,1%. La pobreza, medida para el primer semestre subió a 32,3%, 4,1 puntos porcentuales más que en la segunda mitad de 2025. Al mismo tiempo, los proyectos aprobados bajo el RIGI suman decenas de miles de millones de dólares, pero anuncio no es desembolso: la pregunta empieza a ser cuánto se ejecuta, cuánto ingresa y cuándo se traduce en producción, empleo y exportaciones. San Juan aportó una señal interesante al colocar USD 600 millones a nueve años al 9,875% para financiar infraestructura asociada a la minería: consiguió dinero en una semana difícil, aunque barato no fue. Y como si faltaran visitas, llegó también la misión del FMI para la tercera revisión del programa: si hay acuerdo quedarían habilitados unos USD 870 millones; reservas vienen mejor que las metas, mientras el frente fiscal requiere más explicaciones. Nada dramático, pero al Fondo, como a las madres, conviene recibirlo con la casa ordenada.
La pregunta que une todo es bastante sencilla: ¿pueden las inversiones llegar suficientemente rápido como para compensar el enfriamiento actual antes de que éste erosione el apoyo político que necesita el propio programa para sobrevivir? Porque las elecciones llegan bastante antes que muchas de las toneladas de cobre.
Esta semana tendremos una primera pista. Del 30 de septiembre al 2 de octubre, Milei, buena parte del gabinete y más de diez gobernadores se reunirán con CEOs de compañías como Total, Eni, Glencore y ADNOC; el jueves está prevista además una bilateral con Macron. Si en Nueva York se vendió financiamiento, en París se vende continuidad.La foto con gobernadores apunta directo a una de las primas que hoy paga el riesgo país: la política.
Por otra parte, la Di Tella publica el Índice de Confianza en el Gobierno de septiembre. Agosto marcó 2,06 puntos, con una recuperación mensual del 6,4%. No es una encuesta electoral ni el oráculo de Delfos, pero históricamente mostró relación con el desempeño de los oficialismos. Más que una décima arriba o abajo, que cae dentro del margen de error, importa la tendencia.
¿Por qué debería importarle esto a un inversor? Porque si mejora la percepción de continuidad política, baja el riesgo que se le exige a Argentina; y si baja el riesgo, baja también la tasa con la que descontamos los flujos futuros. Esa conexión es la que transforma una encuesta de confianza en una variable financiera.
Y la cuenta es brutal. A modo de ilustración, USD 100 a cobrar dentro de cinco años valen hoy unos USD 65 descontados al 9%, y apenas USD 59 al 11%. Casi 10% menos por el mismo proyecto, la misma mina y el mismo gasoducto. En el subsuelo no cambió nada. Cambió la tasa. Esa es, en definitiva, la tesis de la semana: el mercado no duda de la geología argentina; duda del calendario.
Un buen ICG no resuelve 2027 ni garantiza continuidad alguna. Pero una mejora sostenida en la confianza reduciría una de las incertidumbres que hoy el mercado incorpora al precio de los activos.
Como sabe cualquiera que alguna vez armó un flujo de fondos descontado, el futuro argentino puede ser extraordinario. El problema es que la tasa de descuento también lo es.
Buena semana.