Buen día, queridos tomadores de riesgo.
Llegó la primavera. En Tucumán eso significa lapachos, alergia y la certeza de que en cualquier momento pasamos de 18 a 38 grados sin escala. Esta semana, además, nos vamos a salir un poco de nuestra ruta habitual. Menos racconto de dólar, bonos y Merval; más atención a una pequeña regulación que dice bastante sobre la economía que viene.
Y no somos los únicos saliéndonos del camino. El Gobierno también viene recalculando. El problema es cuando la ruta cambia después de que las empresas ya tomaron la curva.
Antes, un poco de contexto. Afuera, la Reserva Federal volvió a subir la tasa 25 puntos básicos y la llevó al rango de 3,75%-4%. El movimiento estaba bastante incorporado; una sorpresa hubiera sido 50 puntos. Lo importante es el cambio de escenario: hace no tanto discutíamos cuándo bajaría la Fed y ahora volvemos a preguntarnos cuánto más puede subir. Con tasas internacionales más exigentes y petróleo todavía elevado, el viento dejó de soplar tan cómodamente para los activos de riesgo. Para Argentina importa especialmente: podemos hacer los deberes puertas adentro, pero no manejamos la tasa del barrio.
Y hablando de puertas adentro, ahí estuvo justamente la historia más interesante de la semana.
Miren puertas adentro
El Gobierno lleva meses repitiéndoles a las empresas un mensaje bastante razonable: la competitividad no puede depender de devaluar, proteger mercados o trasladar cualquier ineficiencia a precios. Hace apenas unas semanas, Luis Caputo volvió a insistir en que el camino pasa por bajar impuestos, regulaciones y costos financieros para que las empresas puedan competir, aunque aclaró que esa reducción tributaria avanzará a medida que el superávit fiscal lo permita.
Las empresas tomaron nota. Con márgenes más flacos, crédito caro y mayor competencia, volvió una disciplina que durante años de inflación y tasas negativas había quedado algo oxidada: administrar capital de trabajo. Caja, inventarios, cobranzas, pagos e impuestos volvieron a importar. Cuando la última línea del balance viene con dieta, cada décima cuenta.
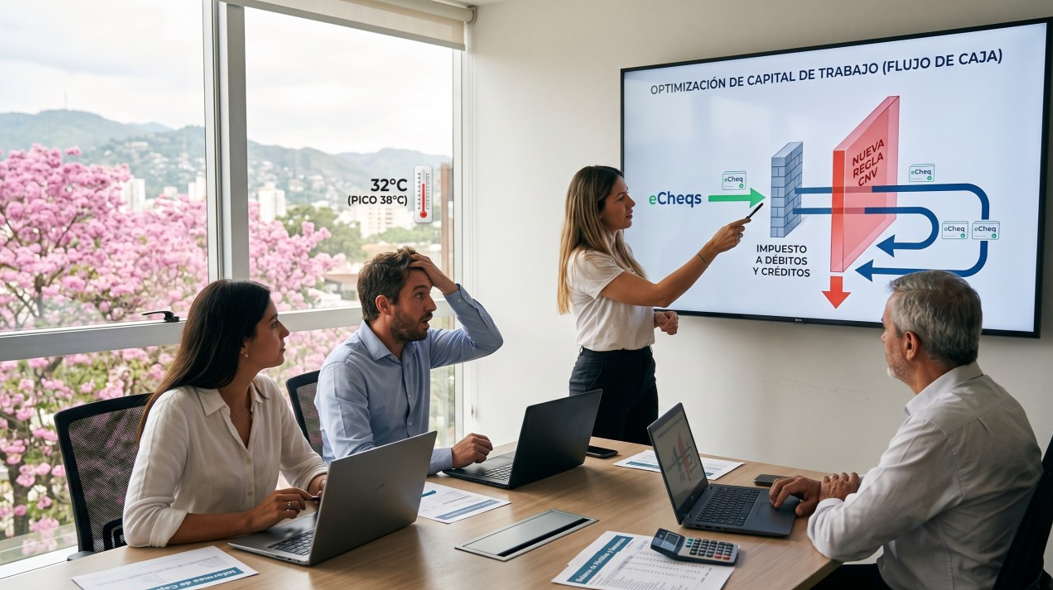
Ahí entran los cheques y las cuentas comitentes. Conviene hacer una precisión: en mayo no nació la posibilidad de utilizar cheques. Ya existía operatoria con instrumentos vinculados al propio titular. Lo que se flexibilizó fue la recepción de cheques con endosos previos y, en el caso del eCheq, sin límite en la cantidad de endosos, manteniendo la trazabilidad. La propia CNV aclaró que esto no modificaba las normas impositivas vigentes.
Para una empresa, sin embargo, el efecto financiero era relevante. Si podía dirigir ese cobro hacia su cuenta comitente sin hacerlo pasar previamente por la cuenta bancaria, evitaba adelantar en ese momento el impuesto a los débitos y créditos. Eventualmente parte puede computarse contra otros tributos, pero “recuperable” y “disponible hoy” no son exactamente lo mismo. A veces incluso quedan créditos fiscales que tardan mucho en absorberse, si es que se absorben.
Mientras tanto, ese dinero podía seguir trabajando dentro de la compañía: reducir necesidades de financiamiento, colocarse transitoriamente o generar renta. Parece poca cosa, pero el interés compuesto tiene esa costumbre bastante molesta de hacer relevante lo que inicialmente parecía chico. Para una empresa peleando margen, dejar unos pesos más dentro de la caja durante algunos meses puede terminar ayudando bastante a esa última y flaca línea del balance.
La herramienta funcionó. Quizás demasiado.
Florencia Donovan contó en La Nación que durante agosto se depositaron más de 940.000 cheques, un 50% por encima del volumen habitual. Economía venía siguiendo la operatoria porque mejoraba las finanzas de las PyMEs, pero también empezaba a advertir su impacto sobre la recaudación.
El 15 de septiembre llegó la marcha atrás. La CNV volvió a establecer que los movimientos de fondos de clientes deben realizarse esencialmente mediante transferencias bancarias o CVU y eliminó nuevamente al cheque de esa operatoria. La explicación formal habla de trazabilidad, disponibilidad inmediata y riesgo de rechazo; el efecto sobre la recaudación ayuda bastante a completar el cuadro.
Y ahí aparece la contradicción interesante: durante meses se pidió a las empresas que buscaran eficiencia, bajaran costos y miraran puertas adentro. Lo hicieron. Encontraron una forma legal de administrar mejor su capital de trabajo. Cuando se volvió masiva y empezó a sentirse en la caja del Estado, cambió la regla.
Miren puertas adentro. Pero si encuentran algo muy bueno, tampoco se entusiasmen.
La coincidencia con Inocencia Fiscal II agrega cierta ironía. Mientras el Gobierno intenta construir una relación menos persecutoria y más previsible entre el contribuyente y el Estado, una herramienta que mejoraba la caja empresaria encontró su límite cuando comenzó a afectar la caja fiscal. No hay necesariamente una contradicción jurídica; sí hay una tensión económica bastante evidente entre bajar el costo argentino y preservar cada peso de recaudación.
El Gobierno parece haberla advertido. Según Donovan, el BCRA estudia ahora flexibilizar las transferencias entre empresas, fondos comunes y ALyC para evitar que esas operaciones queden alcanzadas por el impuesto. Es decir, después del volantazo, viene el recalculando.
El problema excede ampliamente al impuesto al cheque. Si queremos empresas más competitivas, parte de esa competitividad va a venir de administrar mejor cada peso. Y algunas veces eso implicará que el Estado cobre menos o cobre más tarde. De lo contrario, corremos el riesgo de recomendar eficiencia siempre que no resulte demasiado eficiente.
Qué mirar esta semana
El martes 22, el Tesoro realizará una conversión de la LELINK que vence a fin de mes por instrumentos dólar linked de octubre, noviembre y 2028; habrá que mirar cuánto logra extender vencimientos. El viernes 25, además, el BCRA publicará el Informe de Evolución del Mercado de Cambios y Balance Cambiario, una buena radiografía para entender de dónde vienen y adónde están yendo efectivamente los dólares.
Pero también habrá que seguir si finalmente aparece una solución para las transferencias entre empresas, fondos y ALyC. Porque el Gobierno pidió durante meses que el sector privado dejara de esperar soluciones del Estado y aprendiera a gestionar mejor cada peso.
Las empresas hicieron caso.
El inconveniente fue que lo hicieron demasiado bien.
En fin: eficiencia sí. Pero tampoco haga alarde, mire que ARCA está mirando.
Buena semana.