Buen día, queridos tomadores de riesgo.
Lionel Messi se despidió esta semana de la Selección y, con él, se fue mucho más que el mejor jugador que vistió la camiseta argentina. Se fue una forma bastante particular de ejercer el liderazgo: hablar poco, hacer mucho y entender que hasta el talento más extraordinario necesita de los demás. Messi hace un gol y, en el acto, señala al compañero que le dio el pase. Familia, equipo, respeto, humildad. Los pies siempre en la tierra y, cada vez que convierte, la mirada al cielo.
Quizás eso sea lo que finalmente lo vuelve irrepetible. No solamente las gambetas, los goles ni una carrera estadísticamente absurda, sino haber sido durante más de dos décadas el mejor del mundo sin desarrollar la necesidad de recordárselo a nadie.
Y, sin embargo, durante años en Argentina discutimos si sentía la camiseta.
Mientras Barcelona lo veneraba, acá lo cuestionábamos. Llegamos incluso a verlo renunciar a la Selección después de otra derrota. Tal vez convivir demasiado cerca de algo también tenga sus costos: vemos cada defecto, acumulamos cada frustración y terminamos perdiendo perspectiva sobre el activo que tenemos delante.
Esta semana, mientras Messi cerraba su historia con la celeste y blanca —y lo digo con un nudo en la garganta— otra conversación se repetía bastante lejos de una cancha. Personas que participaron de Argentina Week en París y ejecutivos de bancos extranjeros que visitan clientes locales vuelven con una impresión parecida: afuera parecen ver a la Argentina bastante mejor de lo que la vemos nosotros.
Incluso sorprende una pregunta. Cuando consultan a empresarios e inversores argentinos si creen que Javier Milei será reelegido en 2027 y escuchan dudas, algunos visitantes reaccionan con desconcierto. Desde afuera observan energía, minería, agro, reformas y una economía con enorme opcionalidad. Desde acá observamos exactamente lo mismo, pero también cargamos algunas temporadas anteriores en la memoria.
¿Será que el principal inversor que todavía no compró del todo la historia argentina es el propio argentino?
Antes de concluir que somos incorregiblemente pesimistas, conviene detenerse. Quizás no sea pesimismo. Quizás sea memoria.
Afuera ven futuro. Adentro miramos el retrovisor
Ahí entra el diagnóstico que viene planteando el economista Fausto Spotorno. La actividad no termina de arrancar porque la variable que falta es justamente la que convierte expectativas en crecimiento: inversión.
Hay anuncios, proyectos vinculados al RIGI, energía, minería y una narrativa internacional mucho más constructiva sobre Argentina. Pero la inversión ejecutada sigue corriendo bastante detrás de los anuncios. Según las estimaciones de Spotorno, la economía necesitaría una inversión bruta total del orden de USD 8.000 a 10.000 millones mensuales para crecer de manera sostenida, frente a niveles actuales cercanos a USD 7.000 millones. No hablamos solamente de inversión extranjera: hablamos del capital que efectivamente se incorpora a la economía.
No necesariamente hay contradicción. Quizás simplemente estamos mirando horizontes diferentes.
El inversor internacional puede observar Vaca Muerta, cobre, litio, agro, desregulación y pensar en los próximos diez años. El empresario argentino también los ve, pero además recuerda cepos, defaults, cambios impositivos, pesificaciones, controles de precios y reglas que algunas veces tuvieron una vida útil inferior a la de un yogur.
No se trata de decidir quién entiende mejor al país. Quien mira desde afuera puede subestimar nuestra historia; quien vive adentro puede sobreponderarla. Las dos miradas tienen argumentos.
Y acá aparece el punto central: si queremos saber cuánto vale realmente una opinión, quizá haya que mirar quién está dispuesto a poner plata detrás de ella.
Brasil y el precio de equivocarse
Brasil dejó esta semana un buen experimento. Flávio Bolsonaro terminó primero en la primera vuelta con 47,03% de los votos válidos, frente al 45,16% de Lula, y ambos irán al balotaje el 25 de octubre.
Datafolha llegaba a la víspera con Lula en 45% y Flávio en 42% de los votos válidos, un empate técnico dentro del margen de error. En paralelo, los mercados de predicción venían contando otra parte de la película: en la previa, Polymarket mostraba más de 60% para Flávio en el mercado sobre quién terminaría siendo presidente. No estaban midiendo exactamente lo mismo —una cosa era intención de voto de primera vuelta y otra el resultado final de la elección—, pero justamente por eso la comparación resulta útil.
Una encuesta pregunta qué piensa hacer alguien. Un mercado de predicción agrega otra dimensión: alguien está dispuesto a perder dinero si su lectura resulta equivocada.
Skin in the game. Y si aceptamos esa lógica para Brasil, tenemos que aceptar también su conclusión incómoda para Argentina.
El ejecutivo extranjero que habla maravillas del país durante un desayuno en París puede tener razón. Pero su opinión todavía es relativamente barata. El empresario argentino que posterga una fábrica, una máquina o una contratación también está emitiendo una opinión, solo que con su propio patrimonio en juego.
Quizás su cautela no sea el problema. Quizás sea información. Ahí Spotorno deja de ser el contrapunto y se convierte en parte de la respuesta: mientras la inversión anunciada sube pero la ejecutada no acompaña al mismo ritmo, el escepticismo local tiene un precio observable.
La verdadera pregunta, entonces, no es por qué el argentino todavía no cree. Es qué tendría que pasar para que deje de resultarle racional esperar.
Goles de rebote
El resultado brasileño tuvo consecuencias inmediatas. El Ibovespa subió con fuerza, el real se apreció y los activos argentinos acompañaron: los bonos avanzaron y el riesgo país cayó desde la zona de 655 hacia aproximadamente 590 puntos.
Buena noticia, pero con asterisco. Brasil puede prestarnos optimismo. Difícilmente pueda prestarnos productividad.
Parte de la compresión de spreads argentinos de esta semana llegó por un viento regional favorable y no por una modificación súbita de nuestros fundamentos. Para quien gestiona riesgo, la distinción importa: una porción de lo ganado también podría devolverse si cambia el humor brasileño camino al balotaje.
No todos los goles cuentan igual. Algunos vienen de rebote.
El mundo tampoco la hace fácil
Además, Argentina está tratando de seducir capital en un momento particularmente exigente. El Treasury estadounidense a diez años llegó a tocar aproximadamente 5,37% durante la semana, su nivel más alto desde 2002, antes de cerrar cerca de 5,24%.
La consecuencia es sencilla: cuando Estados Unidos vuelve a pagar más de 5% en dólares a diez años, la vara para asumir riesgo emergente sube. Argentina ya no compite solamente contra sus propios fantasmas. Compite por capital contra un mundo que volvió a pagar bastante bien por esperar.
Los datos también juegan
En casa, los números de esta semana mostraron dos velocidades.
El último REM estimó que el PBI desestacionalizado habría caído 1% en el tercer trimestre y recortó a 1,5% la proyección de crecimiento para 2026. La actividad todavía no encuentra el motor que señala Spotorno: inversión suficiente para ampliar producción y empleo.
Después llegó una señal algo más amable. La inflación de septiembre en CABA fue 1,8% y el Resto IPCBA, que funciona como proxy de inflación subyacente, avanzó 1,7%, por debajo del 1,8% que esperaba el REM para la núcleo nacional, relevado antes de conocerse el dato porteño. Algunas consultoras ya recortaron sus estimaciones para septiembre, aunque otras siguen en la zona de 1,9%-2%.
No alcanza para descorchar nada. Pero actividad floja y una desinflación que conserva señales favorables resumen bastante bien la economía que estamos mirando: los fundamentos nominales mejoran más rápido que la disposición a comprometer capital de largo plazo.
Qué mirar esta semana
La semana será corta, pero cargada. El martes 13 conoceremos el IPC nacional de septiembre, con atención especial a la dinámica de la inflación núcleo.
El miércoles 14, el Tesoro deberá refinanciar vencimientos cercanos a $4,9 billones y Estados Unidos publicará su IPC de septiembre. Con las tasas largas en estos niveles, cualquier sorpresa inflacionaria norteamericana puede repercutir rápidamente sobre bonos, acciones y emergentes.
Y Brasil seguirá corriendo por la banda rumbo al balotaje del 25 de octubre. Después del rally de esta semana, habrá que distinguir cuánto es nueva información y cuánto optimismo ya quedó metido en los precios.
De vuelta a Messi
Durante años discutimos todo: el himno, el carácter, las finales. Pero hubo alguien que nunca dudó de Messi.
El que cobraba la entrada.
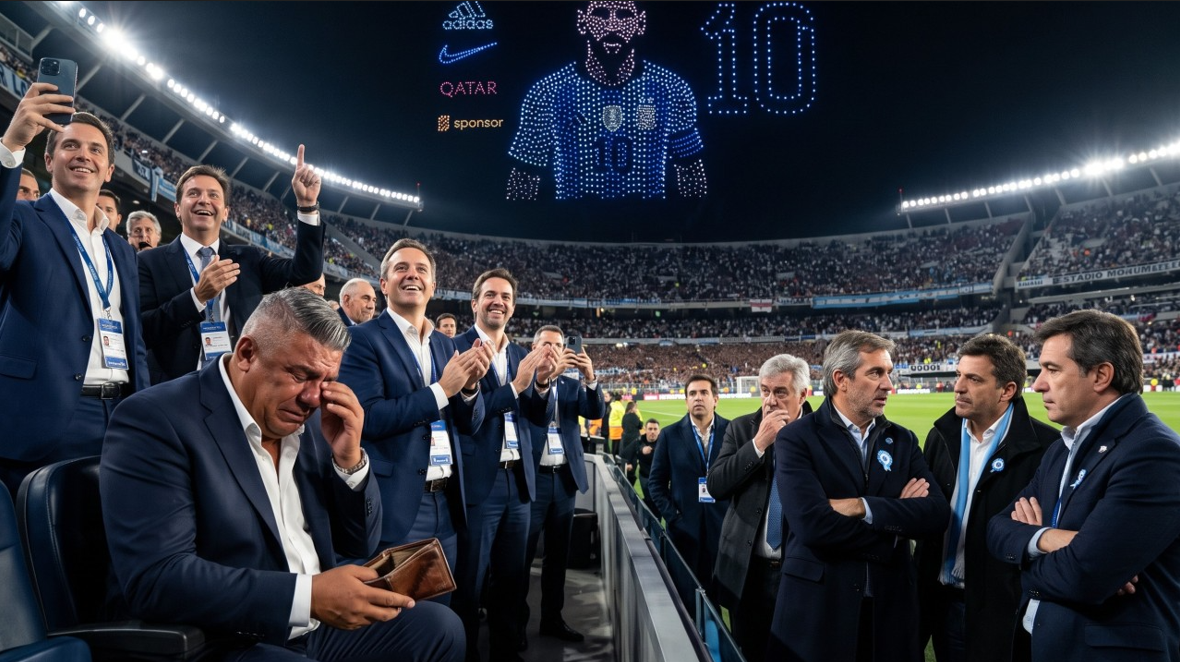
En la AFA el duelo debe tener una dimensión bastante menos sentimental. Chiqui Tapia probablemente lo esté llorando con un ojo en el 10 y el otro en la planilla de sponsors. Cuando un amistoso con Messi en cancha vale varios millones de dólares, el “riesgo de persona clave” deja de ser un concepto de manual y pasa a ser una línea del presupuesto.
Tan claro lo tenían que el homenaje de drones arrancó con el logo de un sponsor antes que con la 10. El Monumental silbó. Un estadio entero explicando, gratis, la diferencia entre monetizar un activo y entenderlo.
Con Argentina pasa algo parecido. Opinar es barato: en París, en un desayuno con bancos o en una sobremesa. La convicción se mide en otro lado: en quién pone el capital, a qué plazo y en qué moneda.
Messi tardó quince años en convencer a los que opinaban. A los que cobraban, los convenció el primer día.
Argentina ya tiene la ovación. Le falta el contrato.
Buena semana.