El riesgo de invertir siempre en lo conocido
Warren Buffett lleva décadas hablando de una idea bastante sensata: invertir dentro del propio círculo de competencia. No hace falta entender todos los negocios del mundo; alcanza con saber cuáles podemos analizar y, sobre todo, reconocer dónde termina nuestro conocimiento. Buffett habla de entender un negocio, no de dónde queda. Pero en la práctica ambas cosas suelen mezclarse: tendemos a sentir que entendemos mejor aquello que tenemos cerca.
Un productor compra campos. Un desarrollador, inmuebles. Un empresario reinvierte en su compañía o busca oportunidades dentro de la industria que conoce. Tiene lógica: conocemos los ciclos, los jugadores y hasta las mañas del negocio. La familiaridad aporta información, pero también una sensación de control que no necesariamente significa menor riesgo. Conocer mejor un riesgo no significa estar menos expuesto a él.
Cuando lo conocido se repite
En finanzas existe un nombre para una parte de este comportamiento: home bias, la tendencia a invertir desproporcionadamente en el propio país. No es precisamente un invento argentino. French y Poterba mostraron que, a fines de los años 80, los inversores estadounidenses mantenían aproximadamente el 94% de sus carteras accionarias en acciones domésticas; los japoneses, más del 98%, y los británicos, alrededor del 82%. El dato tiene más de tres décadas y los mercados se internacionalizaron mucho desde entonces, pero el trabajo dejó documentada una inclinación bastante humana: cuando hay que poner plata, lo cercano suele sentirse más seguro.
El problema no está en invertir en lo que conocemos. Muchas grandes fortunas se construyeron justamente concentrando capital, esfuerzo y conocimiento donde existía una ventaja real. El problema empieza después, cuando distintas decisiones, razonables por separado, terminan teniendo el mismo denominador común.
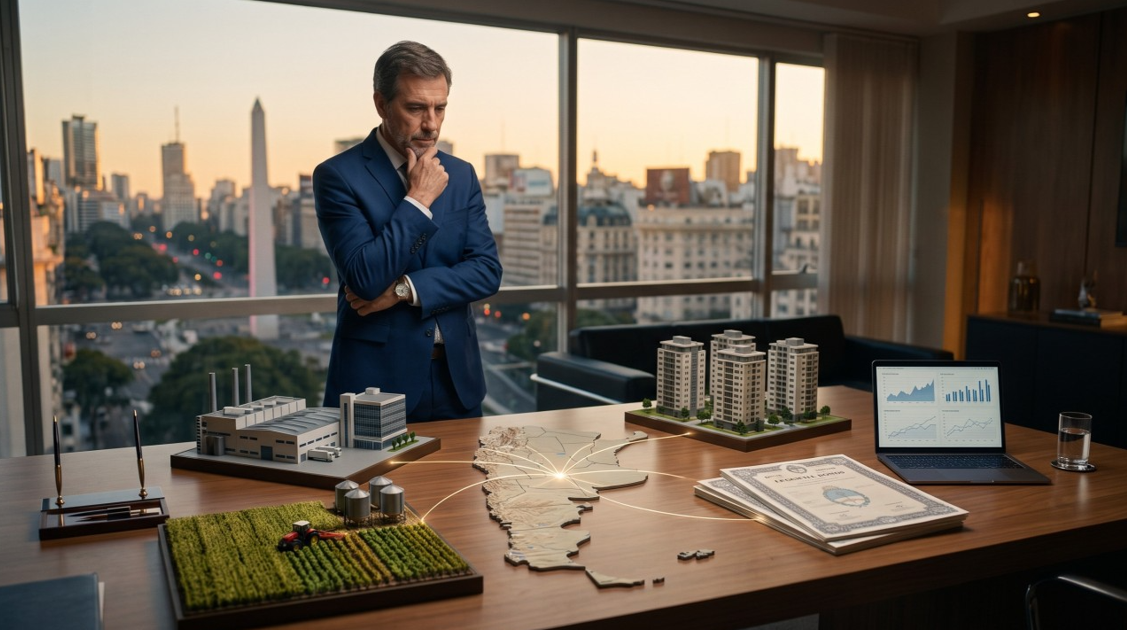
Pensemos en una familia empresaria argentina. Su principal activo probablemente sea la empresa que construyó y de allí proviene también buena parte de sus ingresos futuros: salarios, honorarios o dividendos. A eso se suman campos, inmuebles y otros activos locales acumulados durante años. Un sabio mentor solía decir que hacer negocios en Argentina es como saltar a la piola: hay que saber cuándo entrar y cuándo salir. Y probablemente quien construyó una empresa acá aprendió bastante bien ese juego.
Pero cuando llega el momento de invertir la liquidez financiera, esa familia no parte de cero. El flujo, sus ingresos futuros, ya depende en gran medida de Argentina. Y una parte importante del stock, el patrimonio que ya acumuló, también. La pregunta entonces deja de ser solamente dónde invertir el próximo dólar: si el flujo ya apostó por Argentina, ¿cuánto más queremos que apueste el stock?
La cuenta en NYC
Acá aparece una paradoja bastante frecuente. Una familia abre una cuenta en el exterior y de repente tiene acceso a empresas, países, monedas, sectores y estrategias que un mercado pequeño como el argentino difícilmente pueda ofrecer con la misma profundidad.
¿Y qué compra? Muchas veces, bonos argentinos.
No necesariamente es una mala decisión. Puede existir una oportunidad de precio, un conocimiento superior del activo o una ventaja impositiva perfectamente racional. Mirada individualmente, la inversión puede cerrar impecablemente. El problema aparece cuando una decisión excelente mirando una línea de la declaración jurada resulta menos evidente al mirar el patrimonio completo.
Lo fiscalmente eficiente no siempre es patrimonialmente eficiente. Si para ahorrar impuestos aumentamos la exposición al mismo país del que ya dependen la empresa, los ingresos y buena parte de los activos reales, falta hacer una cuenta: ¿cuánto riesgo adicional estamos aceptando para pagar menos impuestos?
La custodia se internacionalizó. El riesgo, bastante menos.
Cinco activos, un solo riesgo
Técnicamente, esto tiene un nombre: riesgo de concentración. No aparece solamente cuando tenemos demasiado dinero en una acción o en un bono. También puede surgir cuando exposiciones aparentemente diferentes comparten una geografía, una moneda, una industria o factores de riesgo comunes.
Es un concepto tan central en gestión de riesgos que la regulación bancaria internacional obliga a los bancos a identificar concentraciones que pueden esconderse detrás de exposiciones distintas pero vinculadas por factores comunes. No porque las reglas de Basilea sean aplicables al patrimonio de una familia, sino porque el principio es el mismo: tener muchas posiciones no garantiza tener muchos riesgos diferentes.
Y ahí está quizás la parte menos intuitiva de todo el problema: podemos diversificar activos y seguir concentrando riesgos.
Mientras las cosas funcionan razonablemente bien, esa concentración puede resultar difícil de ver. Distintos activos pueden seguir caminos bastante independientes durante años y empezar a moverse juntos precisamente cuando aparece el factor que tenían en común. No se volvieron iguales de repente; simplemente apareció la mala noticia que todos compartían.
Por eso una cartera internacional puede cumplir una función bastante más importante que cambiar de custodio. Puede incorporar geografías, monedas, industrias y fuentes de retorno distintas de aquellas a las que la familia ya está expuesta a través de su actividad y de su patrimonio real. No se trata de dejar de invertir en Argentina. Se trata de reconocer cuánto Argentina ya tenemos antes de decidir cuánto más queremos comprar.
Buffett tiene razón: invertir en algo que no entendemos suele ser una mala idea. Pero entender muy bien un riesgo tampoco obliga a seguir comprándolo.
Porque una cosa es tener convicción. Otra, bastante más argentina, es comprarla cinco veces.