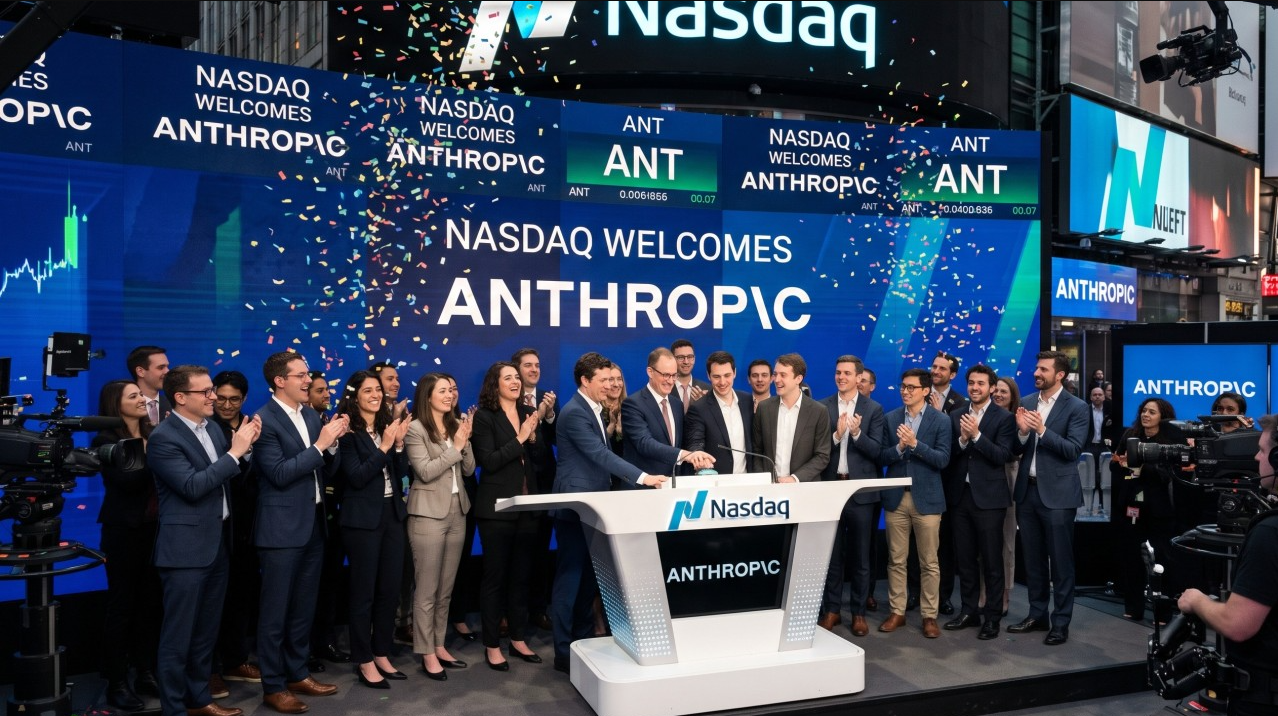
Hoy Anthropic empieza a cotizar en el Nasdaq. Anoche fijó su precio en USD 83 por acción, con una valuación de unos USD 1,5 billones. Las ofertas llegaron a superar unas 7 veces las acciones disponibles. SpaceX abrió ese camino en junio. OpenAI podría seguirlo el año próximo.
La atención está puesta en el debut. Pero la pregunta útil es otra: si Anthropic recién hoy llega a la bolsa, ¿quién la acompañó hasta acá, cuánto ganó en el camino y qué hacía falta para estar entre ellos? Para responderla conviene mirar cuándo llega la invitación.
El valor que se construye antes
Cuando Amazon salió a la bolsa en 1997, vendía libros por internet y perdía dinero. La nube, que años después sería una de sus grandes fuentes de ganancias, ni siquiera existía como negocio.
Cualquier inversor podía equivocarse con Amazon. También podía acompañarla mientras se convertía en una empresa extraordinaria. La bolsa abría la puerta cuando buena parte de la historia todavía no estaba escrita.
Hoy, esa puerta suele abrirse más tarde.
Las empresas pueden pasar años financiándose sin cotizar. Consiguen capital para expandirse, compran competidores y permiten que empleados y primeros inversores vendan parte de sus participaciones. La bolsa sigue siendo una fuente de financiamiento, pero dejó de ser un paso indispensable para alcanzar escala.
Anthropic anunció una ronda de USD 124 millones en 2021 y otra de USD 580 millones un año después. Mientras el público conocía sus productos, otros ya participaban de su desarrollo como accionistas.
Cuando una compañía finalmente llega a la bolsa, el ahorrista reconoce la marca, usa el producto y entiende el negocio. Siente que está mejor preparado para invertir.
Lo está. El precio también se preparó.
Eso no significa que el crecimiento termine al cotizar. Significa que una parte del recorrido ya ocurrió y que el nuevo inversor entra a un precio que reconoce esos avances y anticipa los que todavía faltan.
El entusiasmo del debut tampoco asegura que el precio se sostenga. SpaceX debutó en Junio pasado a USD 135, superó USD 225 en pocos días y en agosto cotizaba por debajo de USD 110.
Privado no quiere decir temprano
Ese recorrido explica el interés por los mercados privados. Para una familia con capital disponible, representan la posibilidad de participar de etapas de crecimiento que la bolsa todavía no ofrece.
Pero estar en lo privado no garantiza llegar temprano. La fila no desapareció: se mudó.
Quien entra en las últimas rondas de una compañía reconocida puede pagar un precio que ya descuenta buena parte del éxito.
En 2021, los inversores privados valuaron a Instacart en USD 39.000 millones. Cuando salió a bolsa, dos años después, la valuación rondó los USD 10.000 millones. Haber comprado antes del debut no evitó pagar caro.
Además, el acceso suele tener intermediarios. Un vehículo invierte en otro, que a su vez participa en la empresa. Cada capa puede sumar comisiones que se comen una parte del resultado. La exclusividad tiene una notable capacidad para distraernos del precio.
Entrar antes parece fácil después
Visto desde el presente, haber invertido temprano en una gran ganadora parece evidente. En aquel momento, había que distinguirla entre muchas empresas que también prometían cambiar el mundo.
Recordamos a las que llegaron. Las que consumieron el capital y desaparecieron tienen menos presencia en las sobremesas. Según PitchBook, desde 2022 siete de cada diez empresas respaldadas por capital de riesgo que se vendieron o salieron a bolsa lo hicieron por menos de lo que sus inversores habían puesto.
Por eso, mirar cuánto ganó quien entró primero puede llevar a una conclusión equivocada: que el secreto era conseguir acceso. El acceso apenas permitía hacer la apuesta. Después había que acertar, soportar los tropiezos y esperar durante años sin saber cómo terminaría.
El inversor público paga por llegar con más respuestas. El privado arriesga su dinero cuando todavía abundan las preguntas.
Y la espera tiene un costo concreto. Una acción que cotiza suele poder venderse, incluso aceptando una pérdida. En una empresa privada, puede no haber comprador. El negocio puede avanzar, la valuación puede subir y el inversor seguir sin poder disponer de su capital.
Antes de hacer click
Si una empresa que lo entusiasma acaba de salir a bolsa, no necesita pagar por un acceso especial ni comprar en la euforia del primer día. La acción va a seguir ahí mañana.
Tener capital excedente hoy no significa que todo ese dinero pueda quedar comprometido durante una década.
Antes de aceptar una invitación, conviene hacerse cuatro preguntas: ¿quién entró antes y a qué precio?, ¿qué comisiones pago, a quiénes y por qué?, ¿cómo salgo si necesito el dinero?, ¿qué pasa si sale mal?
Dos recorridos, una misma campana
Cuando una empresa sale a bolsa se encuentran quienes llevan años invertidos y quienes recién pueden comprar. Para algunos, llega la oportunidad de vender. Para otros, la de entrar.
Ninguna posición garantiza una buena decisión. Quien vende puede perderse otra década de expansión. Quien compra puede pagar demasiado por un negocio excelente. Y quien entra en forma privada puede no escuchar nunca la campana.
Anthropic vuelve visible una historia de inversión que empezó mucho antes. Entenderla amplía el mapa de oportunidades y permite mirar cualquier invitación con menos urgencia: cuánto crecimiento ocurrió, cuánto puede quedar y cuánto estamos pagando por acompañarlo.
Porque una empresa puede tener una gran historia por delante y, aun así, ofrecer una inversión mediocre.
Y cuando todo el mundo habla de una oportunidad, el precio ya lo escuchó.